El uso de información privilegiada demuestra que se tenía conocimiento previo del 11-S

SOMOSMASS99
Kit Klarenberg*
Miércoles 23 de septiembre de 2026
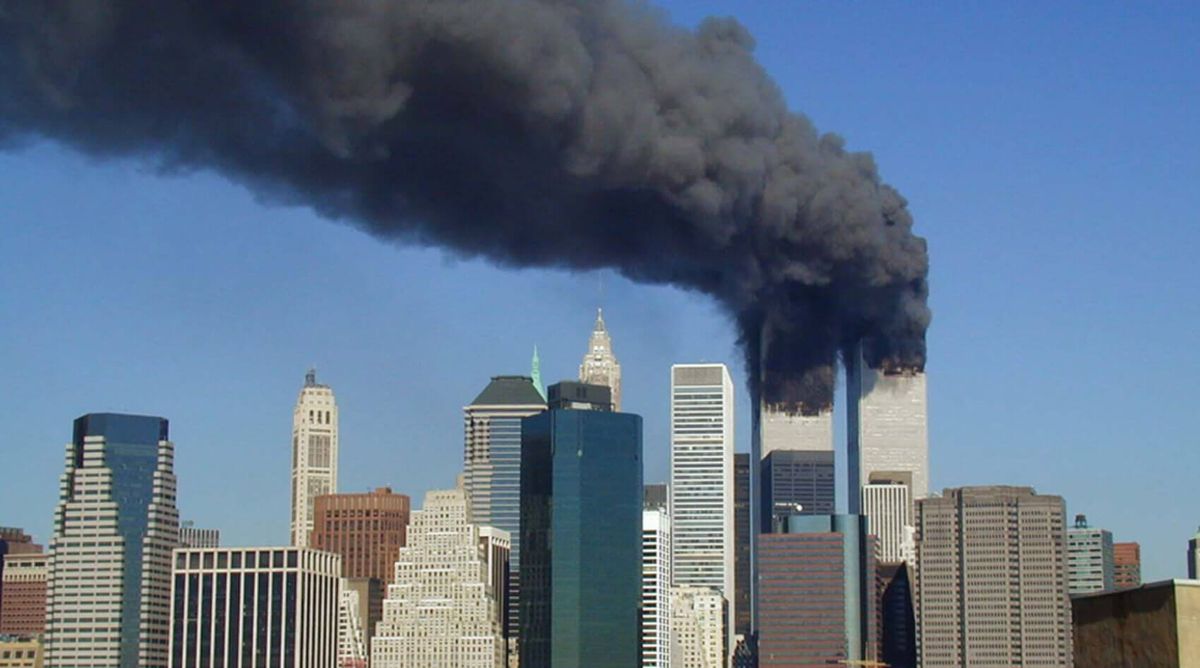
El 12 de septiembre de 2001, el caos reinaba por completo. Sin embargo, mientras los gobiernos de todo el mundo luchaban por entender la catástrofe del día anterior, y antes de que se estableciera un motivo, se identificara a los perpetradores o se determinaran otros hechos básicos, la Comisión de Bolsa y Valores de EE. UU. inició una investigación sobre posibles operaciones con información privilegiada por parte de figuras desconocidas con aparentemente un conocimiento preciso del 11-S. Las pruebas parecían abrumadoras. Los periodistas convencionales se burlaron abiertamente de la improbabilidad de numerosas operaciones bursátiles profundamente anómalas justo antes de que los ataques fueran pura casualidad.
Por un lado, varias empresas afectadas de forma destacada por el evento fueron abruptamente 'cortadas' a niveles inexplicables durante las semanas anteriores. En otras palabras, los inversores apostaban a que ciertas acciones tendrían un mal desempeño en un futuro cercano y buscaban obtener beneficios en consecuencia. Solo cinco días antes del 11-S, se presentaron más de 2.000 cortos contra United Airlines, 90 veces más en un solo día que durante todo agosto. El precio de las acciones de la empresa se desplomó tras los ataques, convirtiendo 180.000 dólares en ventas cortas en 2,4 millones.
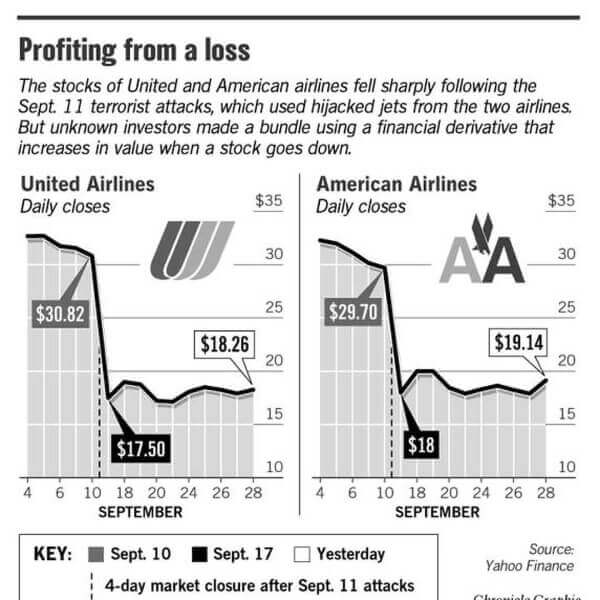
Mientras tanto, se realizaron inversiones considerables de forma fortuita en empresas privadas de seguridad, inteligencia y defensa que se beneficiaron enormemente de los atentados del 11-S y de la posterior 'Guerra contra el Terror'. El 10 de septiembre, la compra de acciones del importante contratista estadounidense de defensa Raytheon se multiplicó por seis. Solo una semana después, cuando el Pentágono comenzó a comprar al por mayor los misiles insignia Patriot y Tomahawk de Raytheon en preparación para la invasión de Afganistán, las acciones de la empresa se dispararon un 37%. Otras grandes acciones de defensa, incluyendo Boeing y Lockheed, también experimentaron operaciones anormales antes del 11-S.
La compra y venta en corto de decenas de acciones de casi todos los sectores imaginables que, de una forma u otra, se beneficiaron o se vieron perjudicadas como resultado del 11-S se dispararon de forma incongruente en las semanas previas a ese fatídico día. La pista probatoria fue literalmente global, con las principales autoridades financieras de varios países occidentales iniciando sus propias investigaciones. Numerosos funcionarios en capitales europeas alegaron que el comercio era indicativo definitivo de un conocimiento previo del 11-S, y que los "terroristas" eran responsables.
Por ejemplo, comentando sobre la investigación del regulador italiano de valores CONSOB sobre la sospechosa actividad del mercado el 17 de septiembre de 2001, el ministro de Asuntos Exteriores italiano Antonio Martino declaró audazmente que "estados y organizaciones terroristas [estaban] detrás de la especulación en los mercados internacionales." Una semana después, el presidente del banco central alemán, Ernst Welteke, afirmó que sus investigadores habían descubierto "pruebas irrefutables de uso de información privilegiada". Él y su equipo estaban seguros de que "personas relacionadas con los terroristas debían estar intentando lucrarse con esta tragedia":
"Si miras los movimientos en los mercados antes y después de los ataques, realmente te frunces el ceño... Estamos seguros de que podremos localizar la fuente".
Welteke declinó divulgar más información, a la espera de consultar con los reguladores europeos y estadounidenses. Sin embargo, el escándalo de uso de información privilegiada del 11-S se desvaneció rápidamente de la conciencia pública a partir de entonces. En julio de 2004, la SEC anunció el fin de su gran investigación —realizada en conjunto con el Departamento de Justicia y el FBI— habiendo "no [desarrollado] ninguna prueba que sugiera que alguien que tuviera conocimiento previo de los ataques del 11 de septiembre negociara basándose en esa información." Lo cual, en lugar de cerrar el caso, plantea la pregunta obvia de quién lo hizo.
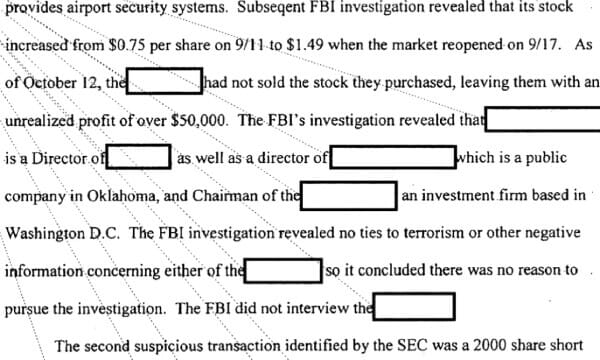
Los registros desclasificados de un intercambio sospechoso anterior al 11-S investigado por el FBI arrojan luz sobre por qué las autoridades estadounidenses y de otros países podrían haber decidido dejar todo el asunto en paz. Del 6 al 10 de septiembre de 2001, un total de 56.000 acciones de Stratesec fueron adquiridas por un solo inversor. La empresa proporcionó sistemas de seguridad a varios aeropuertos, incluyendo Dulles de Wasington DC, desde donde despegó uno de los aviones secuestrados, y el World Trade Center. El precio de sus acciones casi se duplicó tras los ataques.
Los negocios turbios se rastreaban hasta Wirt D. Walker III, un pariente lejano de la familia Bush y socio comercial de Marvin Bush, hermano del entonces presidente George W. Bush. Según se informa, el FBI no descubrió "ningún vínculo con el terrorismo u otra información negativa" sobre Walker, por lo que ni siquiera lo entrevistó antes de concluir que sus lucrativas transacciones fueron casualidad inocente y cerrar la investigación. Aparentemente, la evidente posibilidad de que Walker III tuviera conocimiento previo del 11-S por otros medios distintos a los "vínculos con el terrorismo" no merecía la pena explorarla.
Aun así, este truco otorgó a la Oficina, al Departamento de Justicia y a la SEC una "salida" extremadamente efectiva. La Comisión del 11-S igualmente desestimó sumariamente cualquier sugerencia de "actividad comercial inusual previa al 11-S" alegando que los inversores implicados "no tenían vínculos concebibles con Al Qaeda." Un razonamiento tan engañoso fue suficiente para acabar con el escándalo en la corriente principal. No obstante, desde entonces, numerosos artículos académicos revisados por pares han concluido, en contra, que el uso de información privilegiada sí ocurrió, y que estuvo motivado por el conocimiento previo del 11-S.
En 2006, el profesor de la Universidad de Illinois Allen Poteshman fue autor de un estudio muy citado centrado en la actividad de negociación sospechosa previa al 11-S en acciones de aerolíneas. Concluyó que esta inversión en corto era "inusualmente alta" y que "terroristas o sus asociados negociaban... basándose en el conocimiento previo de los ataques inminentes." Hallazgos similares fueron alcanzados por un artículo de 2011 en la revista Multinational Finance, que identificó movimientos de mercado altamente anómalos en numerosas industrias clave, incluyendo acciones de seguros y reaseguros directamente afectadas por el 11-S. Esto era "consistente con que los internos anticiparan" los ataques.
Aunque los medios no informaron sobre estos estudios, tuvieron un impacto académico y fueron citados como precedentes en un artículo de diciembre de 2023 que seguía la peculiar actividad bursátil israelí en los días previos a la Operación Al-Aqsa Flood el 7 de octubre de ese año. Escrito por dos académicos estadounidenses, encontraron un "aumento significativo" en la venta en corto de empresas israelíes cotizadas en bolsa días antes de aquel ataque que cambió el mundo contra la entidad sionista. Esta actividad era "coherente con que comerciantes informados anticipaban y se beneficiaban del ataque de Hamás".
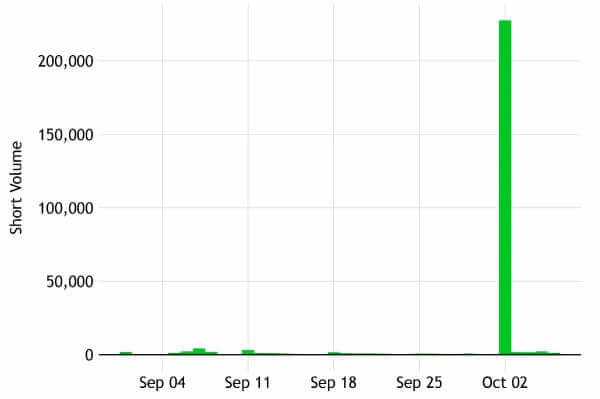
Los autores encontraron que la venta en corto de empresas israelíes cotizadas en la bolsa de Tel Aviv "aumentó drásticamente" antes del 7 de octubre. Las acciones israelíes en las principales bolsas estadounidenses también experimentaron un "aumento brusco e inusual" durante el mismo periodo. La venta en corto de empresas sionistas cotizadas en bolsa el 2 de octubre "superó con creces" los niveles de venta en desventaja observados al inicio de COVID19 pandemia, lo que provocó un colapso temporal del mercado bursátil global. No es de extrañar que el periódico concluya que era "extremadamente improbable el volumen de ventas en corto... ocurrió por casualidad."
"Casualidad" parece una explicación aún menos plausible si se considera que "patrones similares" de venta en corto de acciones israelíes también se identificaron a principios de abril de 2023, justo cuando Hamás planeaba llevar a cabo un ataque comparable al de la inundación de Al-Aqsa durante la Pascua. Inmediatamente después del 7 de octubre también, una avalancha de informes de los medios convencionales expusieron cómo las Fuerzas de Ocupación sionistas habían recibido numerosas advertencias previas sobre un inminente ataque de Hamás durante meses. Esto incluía un plan de batalla detallado "punto por punto", que describía la inundación de Al-Aqsa.
Avanzando hasta hoy, Haaretz revela que el presidente de los Emiratos Árabes Unidos, Mohamed bin Zayed, advirtió personalmente a Benjamin Netanyahu diez días antes del 7 de octubre que Hamás tenía la intención de lanzar una gran ofensiva, pero el primer ministro israelí no actuó. Esta revelación llega en un momento en que los medios de comunicación convencionales finalmente reconocen la necesidad de una reevaluación crítica de lo ocurrido el 11-S. Cualquier investigación objetiva debe centrarse en el ángulo del uso de información privilegiada: averiguar quién sabía qué, cuándo y por qué, podría desentrañar toda la conspiración.
* Todas mis investigaciones son de lectura gratuita, gracias a la enorme generosidad de mis lectores. Sin embargo, el periodismo independiente requiere inversión, por lo que si valora este artículo o cualquier otro, considere compartirlo o incluso convertirse en un suscriptor pago. Su apoyo siempre es recibido con gratitud y nunca será olvidado. Para invitarme a un café o dos, haga clic en este enlace.
Fuente: Global Delinquents.
Foto de portada: Michael Foran / Wikimedia Commons.
Imágenes de interiores: Global Delinquents.
En SomosMass99 hacemos periodismo independiente. Solo te necesitamos a ti, ayúdanos.