Pateando la escalera: Cómo el orden monetario moderno desaprendió su propia historia / Parte II
SOMOSMASS99
Tamer Mansour*
Viernes 23 de octubre de 2026
La Parte I trazó un sistema construido sobre el consejo de cuatro economistas; incluso saben que sus teorías no son teología. El próximo medio siglo es un estudio de caso sobre lo que ocurre cuando ese consejo —por muy defectuoso que sea— se abandona, y lo que ocurre con los pocos países que nunca recibieron el memorando.
Parte II: Desmantelamiento del Andamio, 1971–2026
1971: El ancla cae por la borda
Siguiendo la línea temporal que hemos recorrido en la parte I, en 1971 la administración Nixon puso fin a la convertibilidad del dólar en oro, enfrentándose a déficits crónicos de pagos, un crecimiento lento y una guerra costosa. Los tipos de cambio se convirtieron en variables de mercado. Los controles de capital fueron desmantelados paso a paso durante los años setenta y más allá.
El FMI, que en su día fue el guardián de un sistema de valor nominal, se convirtió principalmente en un prestamista de crisis con condiciones asociadas, papel que dio a gran parte del Sur global su relación más memorable con él.
La mercancía ficticia de Polanyi había sido invitada de nuevo al mercado, esta vez con una sala de negociación muy grande.
La aritmética detrás del cambio se conoce como el trilema de la política: un país no puede tener simultáneamente 1) un tipo de cambio fijo, 2) libre movimiento de capitales y 3) una política monetaria independiente, si renuncias a intentarlo, es simplemente imposible.
¿Quieres saber por qué es imposible? Bueno, Bretton Woods sacrificó el segundo de ellos. La nueva era sacrificó la primera o la tercera, dependiendo del país y del año, lo cual es una forma educada de decir que los gobiernos renunciaron a la capacidad de dirigir sus propias economías y lo llamaron modernización, por eso.
Y es la preparación perfecta para las próximas dos décadas.
Los años 80: Una década, fuera de lugar
Cuando la crisis de la deuda estalló a principios de los años 80, el FMI y el Banco Mundial anexaron paquetes de política a sus préstamos. En 1989, el economista John Williamson denominó a una lista de diez reformas el "Consenso de Washington", es decir, lo que todas las instituciones de la capital podían coincidir en que América Latina necesitaba. En la versión popular, la lista se endureció en una doctrina de tres verbos: "privatizar, liberalizar, abrir".
Como siempre, los resultados no fueron los que prometía el folleto. América Latina creció a un lento 1% anual por persona en los años 80 y solo subió ligeramente hasta el 1,4% anual en los 90, según la Comisión Económica de las Naciones Unidas para América Latina y el Caribe (CEPAL). La Encuesta Económica y Social Mundial de la ONU de 2017 mostró que la región solo volvió al nivel de PIB per cápita de 1980 en 1994.
La misma encuesta muestra lo que les ocurrió a quienes se saltaron la medicina. Contrariamente a lo que dictaba el Consenso de Washington, Asia Oriental, y en menor medida el sur de Asia, siguieron estrategias en las que el Estado desempeñó un papel importante y se abrió una "gran divergencia" en el mundo en desarrollo. Asia del Sur y Este crecieron una media del 7,2% anual en los años 80. América Latina, África y Asia Occidental lograron 1,5, 1,7 y 1,7%, respectivamente.
La historia de África está escrita en sus estadísticas comerciales. Los propios datos de la UNCTAD muestran que los productos primarios, es decir, todo lo que no sean manufacturas, representaban el 76,7 % de las exportaciones de mercancías del continente en 2025, y su Informe de Desarrollo Económico en África 2022 encontró que las materias primas superaban el 60 % de las exportaciones de mercancías en 45 de los 54 países africanos. Difícilmente es la señal de una actualización industrial exitosa.
En Zambia, que adoptó la reforma comercial respaldada por el FMI y el Banco Mundial en 1991, el empleo textil y de confección cayó de más de 25.000 en los años 80 a menos de 10.000 en 2002, a pesar de un crecimiento poblacional de aproximadamente el 35% entre 1991 y 2002, y un estudio de 2006 para la Friedrich-Ebert-Stiftung (vinculado al partido alemán SDP), estima la contracción en más del 60% en una década.
En 1998, el propio economista jefe del Banco Mundial, Joseph Stiglitz, daba conferencias sobre avanzar "hacia el Consenso post-Washington". En 2005, una revisión del Banco de los años 90 reconoció que el crecimiento per cápita de América Latina había quedado por detrás respecto al récord de 1950-80 y que el África subsahariana no había logrado despegar a pesar de reformas significativas.
Las instituciones que establecieron los términos, en resumen, reconocieron que los resultados estaban lejos de ser óptimos, y de esa concesión surgió una versión más suave "post-Washington", rellena con reformas de "segunda generación". Aun así, la prescripción era la Lista de Freidrich al revés: abrir primero, construir después.
También fue Hamilton al revés: privatizar el crédito público y esperar que el mercado lo recree.
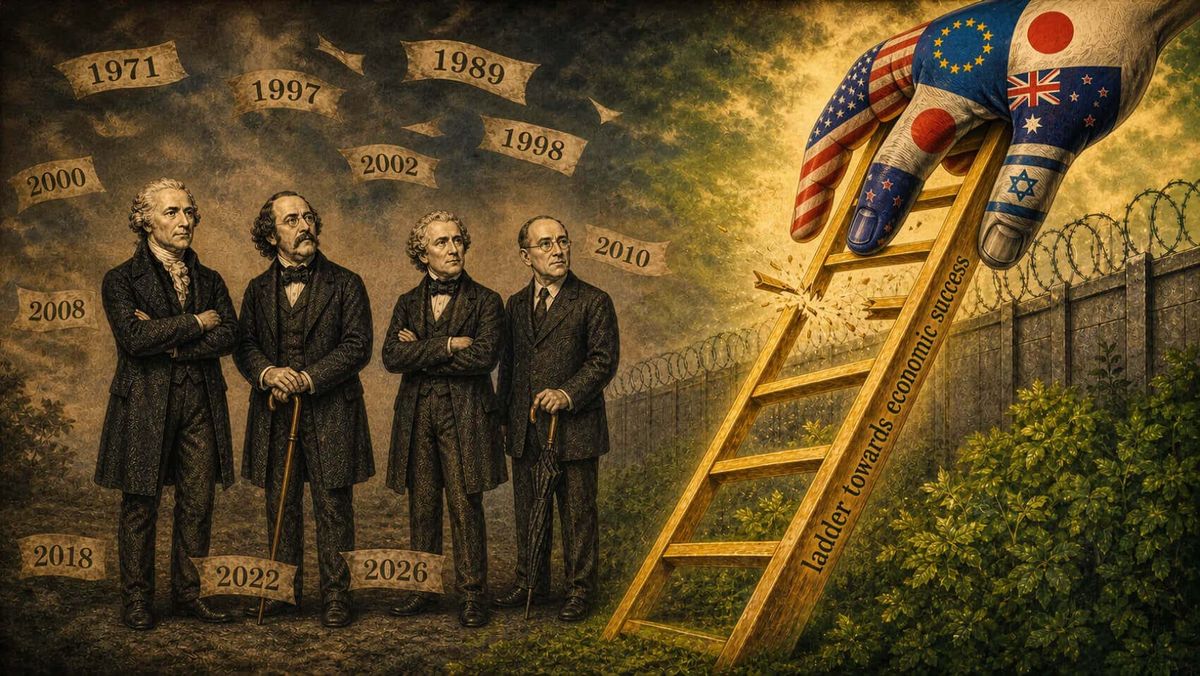
La escalera no fue simplemente pateada. Su carpintería fue declarada un vicio castigado.
Las excepciones embarazosas: Tokio, Seúl, Pekín
En 2002, el economista de Cambridge Ha-Joon Chang publicó "Kicking Away the Ladder", tomando el título de la propia imagen de List. Su tesis era que los países ricos de hoy se industrializaban tras protección, subvenciones y tecnología prestada, y luego predicaban lo contrario.
Japón recuperó la autonomía arancelaria en 1911 y posteriormente adoptó una estrategia industrial integral. Corea del Sur, en las décadas de 1960 y 1970, impuso controles estrictos sobre las finanzas y el comercio. China se abrió como un experimento en 1978, comenzando con zonas económicas especiales.
El dato más honesto proviene de un estudio del CEPR en 276 ciudades chinas. Una zona a nivel estatal se asociaba con un nivel de PIB aproximadamente un 20% más alto, pero no con una trayectoria de crecimiento permanentemente más pronunciada. El refugio ayuda, en otras palabras, pero no es magia, que es casi exactamente lo que dijo List. China declaró la pobreza extrema erradicada en 2021, según sus propios relatos.
Advertencias que se esperan: economistas como Justin Lin y el propio Chang aún discuten qué funcionó exactamente. El patrocinio de la Guerra Fría amortiguó Japón y Corea. Y la protección sin disciplina produce coches caros y fábricas inactivas, como nos recuerda discretamente el plan de fabricación mayormente incumplido de Hamilton.
Sin ignorar la subestructura de la deuda —aunque por razones diferentes— que sustentó los logros de Corea del Sur (principalmente deuda del sector privado y de los hogares), y en mucha mayor medida de Japón (con hogares ricos en liquidez, pero con una enorme deuda pública/gubernamental).
1997–98: Dinero caliente, ducha fría
El colapso monetario de Tailandia en julio de 1997 se extendió por Asia a través de economías que habían abierto sus cuentas de capital. La mayoría de los países afectados aceptaron paquetes del FMI. Malasia, en 1998, impuso controles amplios sobre las salidas de capital y fijó el ringgit en 3,80 por dólar. Joseph Stiglitz calificó la crisis como la ilustración más dramática del fracaso de los mercados autorregulados.
¿Fue Malasia reivindicada? El veredicto es impugnado. Un académico califica la contribución de los controles como ambigua, otro los califica de una elección pragmática que limita la interrupción, advirtiendo que otros países deberían tener cuidado con la lección. La propia liberalización y los desequilibrios de Malasia antes de la crisis también importaban. Aun así, un país defendió su economía de flujos especulativos de capital transfronterizos, y el mundo no se acabó. Polanyi habría reconocido la escena, si no el idioma.
Una nota al margen inevitable: El refugio frente al dinero extranjero, por supuesto, no dice nada sobre lo que ocurre con el dinero doméstico. El fondo estatal 1MDB de Malasia se convirtió en sinónimo de saqueo.
2008: El Gran Subvención
La crisis de 2008 suele atribuirse a la desregulación, y el villano popular es la derogación de Glass-Steagall en 1999. Eso es, sin duda, un factor, pero un sospechoso débil: Lehman y Bear Stearns, entre los primeros en caer, no eran bancos comerciales. El culpable más fuerte es el credo detrás de todo, que las finanzas pueden valorar y disciplinar su propio riesgo. Un sistema financiero moderno, como dijo una investigación oficial, estaba siendo protegido por reglas anticuadas.
Lo que siguió fue un doble movimiento realizado en nombre de la clase que menos necesitaba refugio. Los bancos centrales y las tesorerías intervinieron, se socializaron las pérdidas y el sermón sobre la disciplina del mercado se reanudó según lo previsto.
Entonces, ¿se puede echar alguna culpa a quienes dicen: "Privatizar beneficios y socializar pérdidas"?
2010–18: Grecia, el patrón oro sin oro
Grecia perdió el acceso al mercado en 2010 tras un déficit de aproximadamente el 15% del PIB. Siguieron tres rescates. La economía se contrajo aproximadamente una cuarta parte, el desempleo alcanzó un máximo superior al 27% en 2013 y la deuda subió cerca del 180% del PIB. En 2015 el país cerró sus bancos e impuso controles de capital, una herramienta polanyiana utilizada por un miembro de la eurozona.
Los gobiernos griegos gastaron de más de forma imprudente, y cualquier relato honesto lo dice. Pero la pertenencia a una unión monetaria eliminó la devaluación y la política monetaria independiente del arsenal, y mi argumento es que esto recrea el problema del patrón oro de entreguerras: el ajuste impuesto enteramente a los salarios y al gasto público.
Aquí vamos de nuevo, ya sabes sobre quién recaen las pérdidas.
2022–26: El Vallado regresa, disfrazado
Ahora hablemos de "El dinero como arma", Hola, general Petraeus. Tras 2022, aproximadamente 300.000 millones de dólares en activos de bancos centrales rusos quedaron congelados en todo el mundo, unos 210.000 millones de euros en Europa, principalmente en Euroclear. La UE abrió la congelación indefinidamente en diciembre de 2025, pero un plan para prestar contra los activos se vino abajo debido a las preocupaciones legales belgas. Los líderes, en cambio, acordaron un préstamo sin intereses de 90.000 millones de euros para 2026 y 2027, reservando el derecho a utilizar los activos si Rusia "no paga" lo que ellos imaginan en sus fantasías como "reparaciones".
La lección para todo entrenador de reservas es que un reserva es tan soberano como su custodio.
Ahora, lo de "Oro y el dólar". El oro superó a los bonos del Tesoro estadounidense en las reservas oficiales en 2025 debido a los precios, según el FMI. Los bancos centrales compraron oro con un peso neto de 289 toneladas en el segundo trimestre de 2026, lo que supone un récord para el segundo trimestre y un 62% más que el mismo trimestre del año anterior, a pesar de que el primer trimestre se ajustó a la baja a 57 toneladas, lo que convierte el total semestral en el más bajo desde 2022. El dólar tenía el 56,7% de la reserva en el segundo trimestre, frente al 71% de 1999, mientras que el euro tenía el 20,6% y el renminbi el 2,11%.
Hasta ahora, no es un colapso, pero sigue siendo una erosión indicativa.
Aquí viene la deuda. El IIF sitúa la deuda global por encima de 365 billones de dólares en la primera mitad de 2026, con deuda de mercados emergentes superior a los 110 billones, y estima que la factura de intereses ahora supera el gasto mundial en defensa, inteligencia artificial y energía limpia.
Aquí entran los aranceles. En una sentencia del Tribunal Supremo del 20 de febrero de 2026, se determinó que la ley de poderes de emergencia no tiene poder para imponer aranceles. La medida temporal impuesta a través de la Sección 122 del 10% expiró el 24 de julio, mientras que se impusieron aranceles de la Sección 301 del 10-12,5% en 60 economías sin periodo de caducidad.
Hamilton legisló aranceles, vinculándolos al crédito y a obras públicas... La lista buscaba protección vinculada a aumentar la capacidad. Carey quería un sistema duradero para el mercado doméstico. Lo que existe es una carrera de relevos de pretextos legales: emergencia, balanza de pagos, trabajo forzado.
La Ley CHIPS de 2022 muestra un verdadero retorno de la política industrial, pero la protección sin un plan para aumentar la capacidad es simplemente un impuesto.
Hola BRICS. La cumbre de Nueva Delhi del 12 y 13 de septiembre no produjo moneda común, solo trabajo en vías de pago interoperables y liquidación en moneda local, con la India cautelosa ante cualquier cosa que parezca anti-dólar. Según el cálculo de un analista, los préstamos en moneda local del Nuevo Banco de Desarrollo se situaban cerca del 22% frente a un objetivo del 30, y aproximadamente la mitad de sus bonos estaban denominados en dólares.
Lo siento, resulta que la desdolarización sigue midiéndose en dólares.
Cuatro veredictos en 2026
Si ponías a los cuatro en una sala con los titulares de este año, la conversación sería breve y poco amable.
Hamilton, que hizo del crédito la base de un estado, miraría 365 billones de dólares de deuda y una factura de intereses mayor que el gasto en defensa y preguntaría dónde están los activos productivos. Una deuda pública que compra capacidad es un puente. Una que simplemente se da la vuelta es una cinta de correr.
List aplaudiría los rieles de pago regionales y los corredores de infraestructura, y luego haría la incómoda pregunta sobre la secuenciación: ¿qué industrias, protegidas durante cuánto tiempo, con qué prueba para la graduación?
Carey señalaría, con cierta satisfacción, que los muros arancelarios y las fábricas reshoradas han vuelto a estar de moda, y luego señalaría que un arancel sin un mercado interno digno de ser servido es simplemente un recargo.
Y Polanyi observaría que cada década de los últimos 50 años ha producido un contramovimiento protector, desde los controles de capital en Kuala Lumpur hasta los aranceles en Washington, y que las sociedades siguen reinventándolo precisamente porque nadie lo diseñó. Así que las opciones son: o bien planificas con antelación los choques económicos o te enfrentas a una reacción impulsiva y airada más adelante.
La mezcla: una receta abandonada
Elimina las polémicas y quedan cuatro ingredientes, cada uno con fecha de caducidad.
Hamilton: crédito público como activo soberano. Deudas creíbles y una institución nacional que presta para el desarrollo en la moneda nacional.
Lista: protección con un calendario. Refugio para industrias nombradas, vinculadas a la disciplina de habilidades y exportación, además de la integración regional, que antes eran uniones aduaneras y ferrocarriles, hoy en día los rieles de pago y las redes eléctricas.
Carey: el mercado local como motor. Acortar la distancia entre la granja, la fábrica y el comercio, y aumentar la demanda interna antes de perseguir mercados extranjeros.
Polanyi: amortiguadores. Gestión del flujo de capital, protección social y la admisión de que la tierra, el trabajo y el dinero no pueden dejarse a su suerte.
En conjunto, esto sugiere un programa corto para cualquier gobierno que no emita la moneda de reserva mundial: abrir la cuenta de capital secuencialmente en lugar de lanzarse a ella; construir financiación pública para el desarrollo en moneda local; mantener reservas distribuidas en una cesta diversificada en lugar de en el libro de cuentas de un solo custodio; Utilizar políticas industriales que expiren y sean auditadas; y tratan los sistemas regionales de asentamiento como un seguro, no como una revolución.
Esta es mi interpretación de los cuatro, ofrecida como argumento, no como escritura, por supuesto.
La escalera está temblorosa, pero sigue en pie. Pero la pregunta principal abierta no es cuándo se derrumba la escalera, es demasiado tarde para esta pregunta, amigo, si aún no has sentido el temblor, entonces ningún análisis profundo sería suficiente.
Las verdaderas preguntas son:
- ¿Quién puede trepar mientras permanezca intacto?
- ¿Quién la mantiene en pie y a costa de quién?
- ¿Y a quién le dicen que nunca estuvo ahí?
Las respuestas no son ningún secreto, y he hecho un modesto esfuerzo por resumirlas como referencia para ti aquí, en un artículo de dos partes.
* Tamer Mansour es escritor e investigador independiente egipcio.
Fuente: New Eastern Outlook.
Imagen de portada: New Eastern Outlook.
En SomosMass99 hacemos periodismo independiente. Solo te necesitamos a ti, ayúdanos.